!Font Awesome Free 6.5.2 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
!Font Awesome Pro 6.5.2 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license (Commercial License) Copyright 2024 Fonticons, Inc.
Wohneigentum: Das ändert sich im Jahr 2025
!Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
Januar 9, 2025

Wohneigentum: Das ändert sich im Jahr 2025

Zum Jahreswechsel werden verschiedene gesetzliche Änderungen in Kraft treten. Der Verbraucherschutzverband Wohnen im Eigentum (WiE) gibt einen Überblick, welche Änderungen für Wohnungseigentümer und Wohnungseigentümergemeinschaften wichtig sind, wie diese einzuschätzen sind und welche Fristen im Jahr 2025 eingehalten werden müssen.

Einkommensteuerbefreiung für PV-Anlagen: Zulässige Bruttoleistung wird verdoppelt

Die Einkommensteuerbefreiung für kleine Photovoltaik-Anlagen wird ausgeweitet. Für Anlagen, die nach dem 31.12.2024 angeschafft, in Betrieb genommen oder erweitert werden, gilt: Die für die Anwendung der Steuerbefreiung zulässige Bruttoleistung wird von 15 Kilowatt Peak (kW peak) auf 30 kW peak pro Wohneinheit oder Gewerbeeinheit erhöht. Es wird außerdem klargestellt, dass es sich bei der Steuerbefreiung um eine Freigrenze und nicht um einen Freibetrag handelt. Das bedeutet: Wird die Grenze überschritten, wird die volle Besteuerung fällig.

Einbau von Smart Metern in bestimmten Haushalten verpflichtend

Ab dem 01.01.2025 sind Messstellenbetreiber verpflichtet, in bestimmten Haushalten sogenannte Smart Meter – intelligente Messsysteme – einzubauen. Das betrifft Haushalte mit einem Jahresstromverbrauch von mehr als 6.000 Kilowattstunden, Haushalte, die eine Photovoltaikanlage mit 7 bis 100 Kilowatt installierter Leistung haben, und Haushalte mit einer steuerbaren Verbrauchseinrichtung, zum Beispiel Wärmepumpe, E-Ladestation oder andere.

In allen anderen Haushalten wird lediglich ein digitaler Stromzähler eingebaut. Sie können allerdings beim Messstellenbetreiber – in der Regel ist das der örtliche Netzbetreiber – auch den Einbau eines Smart Meter verlangen. Diese senden regelmäßig Daten über den Stromverbrauch an Stromversorger und Netzbetreiber sowie an den Messstellenbetreiber. Ab 2025 müssen Haushalte mit einem Smart Meter dynamische Stromtarife angeboten bekommen.

Verbrauchsabhängige Heizkostenabrechnung auch bei Wärmepumpen

Seit 01.10.2024 müssen auch in Mehrfamilienhäusern, die überwiegend mit Wärme bzw. mit Wärme und Warmwasser aus Wärmepumpen versorgt werden, die Heizkosten verbrauchsabhängig abgerechnet werden, wie es bei Öl, Erdgas und Fernwärme der Fall ist. Das schreibt die novellierte Heizkostenverordnung vor. Wenn der anteilige Verbrauch der Nutzer zum Stichtag 01.10.2024 noch nicht erfasst wurde, gilt eine Übergangsfrist: Gebäudeeigentümer haben dann bis zum 30.09.2025 Zeit, entsprechende Geräte zur Verbrauchserfassung zu installieren (§ 12 (3) Heizkostenverordnung).​ Nach diesem Datum müssen sie die Heizkosten verbrauchsabhängig abrechnen.

Bestandsaufnahme zum Zustand von Etagenheizungen

Das Gebäudeenergiegesetz (GEG) verpflichtet Wohnungseigentümergemeinschaften (WEGs) mit Etagenheizungen bis zum 31.12.2024 ein Verfahren zur Bestandsaufnahme des Zustands ihrer Heizungen einzuleiten. Diese Maßnahme dient der frühzeitigen Vorbereitung auf mögliche spätere Heizungstausche. Wohnungseigentümergemeinschaften mit Etagenheizungen sind gesetzlich verpflichtet, bis zum 31.12.2024 beim Bezirksschornsteinfegermeister Daten aus dem Kehrbuch für jede Etagenheizung anzufordern. Relevant sind Informationen zu Art, zum Alter, zur Funktionsfähigkeit und zur Nennwärmeleistung der einzelnen Heizungen.

Zusätzlich müssen die WEGs bis zum genannten Datum direkt von den jeweiligen Eigentümern Auskünfte über die Heizungsanlagen und -ausstattungen, die zum Sondereigentum gehören, anfragen:

  • über den Zustand ihrer Heizung (unter anderem, ob diese in der Vergangenheit bereits einmal oder mehrmals ausgefallen ist),
  • über die Anzahl der Heizkörper in der Wohnung und deren Funktionstüchtigkeit,
  • über durchgeführte Reparaturen an der Heizung,
  • über Veränderungen, die an Heizung, Leitungen oder Heizkörpern vorgenommen wurden.

Ebenfalls wichtig sind Informationen darüber, ob Maßnahmen zur Effizienzsteigerung vorgenommen wurden, zum Beispiel ein Austausch der Heizkörperventile.

Reformierte Grundsteuer

Ab 01.01.2025 wird die reformierte Grundsteuer auf Grundlage der neuen Regeln und neuen Hebesätze der Gemeinden erhoben. Die Grundsteuer berechnet sich anhand von 3 Variablen: Wert des Grundbesitzes (Grundsteuerwert) x Steuermesszahl x Hebesatz.

E-Rechnungspflicht auch für vermietende Eigentümer

Eine Änderung des Umsatzsteuergesetzes sieht die Einführung der elektronischen Rechnung vor – als Teil des Wachstumschancengesetzes. Die E-Rechnungspflicht tritt in Deutschland am 01.01.2025 für Unternehmen im B2B-Sektor in Kraft. Auch alle vermietenden Eigentümer – ganz gleich, ob sie umsatzsteuerfrei oder umsatzsteuerpflichtig vermieten – müssen ab 01.01.2025 elektronische Rechnungen empfangen, verarbeiten und archivieren können.

Die Pflicht zum Ausstellen von E-Rechnungen gilt hingegen nur für Vermietende, die zur Umsatzsteuer optieren, die also umsatzsteuerpflichtig an andere Unternehmer vermieten (gemäß § 9 UStG). Allerdings gilt noch bis Ende 2026 eine Übergangsfrist. Bis dahin sind auch weiterhin Papier- bzw. PDF-Rechnungen zulässig, sofern der Rechnungsempfänger dem zugestimmt hat.

Ähnliche Artikel

  • Einbruchschutz in der WEG: Regeln für Beschluss und Kosten

    Ein Einbruch bedeutet oft mehr als den Verlust von Wertgegenständen: Er kann das Gefühl von Sicherheit in den eigenen vier Wänden nachhaltig beeinträchtigen. Umso wichtiger ist es, rechtzeitig vorzusorgen und mögliche Schwachstellen am Gebäude zu sichern. Gerade in Mehrfamilienhäusern ist es sinnvoll, den Einbruchschutz gemeinsam in den Blick zu nehmen. Der Verbraucherschutzverband Wohnen im Eigentum (WiE) erklärt, welche Schutzmaßnahmen Wohnungseigentümergemeinschaften (WEGs) gemeinschaftlich beschließen und finanzieren sollten.

    Laut Polizeilicher Kriminalstatistik wurden 2025 bundesweit 82.920 Wohnungseinbruchdiebstähle einschließlich Einbruchsversuchen registriert – das waren 4484 mehr als im Jahr zuvor. Fast die Hälfte der Taten blieb im Versuchsstadium. Die Zahlen verdeutlichen, wie wichtig wirksame Einbruchschutzmaßnahmen sind. Experten empfehlen dabei insbesondere eine Kombination aus mechanischen und elektronischen Sicherungssystemen.

    Fenster und Türen sind Gemeinschaftseigentum

    Einbrecher gelangen häufig über leicht zugängliche und unzureichend gesicherte Fenster sowie Balkon-, Terrassen- oder Wohnungseingangstüren in Wohnungen. Eine Nachrüstung mit mechanischen Sicherungen oder der Austausch gegen einbruchhemmende Modelle kann deshalb sinnvoll sein.

    Dabei gilt es, in Wohnungseigentümergemeinschaften eine wichtige rechtliche Besonderheit zu beachten: „Fenster sowie Balkon-, Terrassen- und Wohnungseingangstüren sind zwingend Gemeinschaftseigentum – auch dann, wenn sie in der Teilungserklärung dem Sondereigentum zugewiesen wurden“, erklärt Dr. Sandra von Möller, Vorständin des bundesweiten Verbraucherschutzverbands Wohnen im Eigentum (WiE). „Wohnungseigentümer müssen daher vor baulichen Veränderungen an diesen Bauteilen immer einen entsprechenden Beschluss der WEG einholen.“

    Anspruch auf angemessene Einbruchschutzmaßnahmen

    Wohnungseigentümer, die individuelle Einbruchschutzmaßnahmen am Gemeinschaftseigentum planen, müssen deshalb zunächst einen Antrag auf Gestattung in die Eigentümerversammlung einbringen. Sind die geplanten Maßnahmen angemessen, muss die WEG grundsätzlich zustimmen, da angemessene Einbruchsschutzmaßnahmen zu den sogenannten privilegierten Maßnahmen gehören.

    Dazu zählen beispielsweise die Nachrüstung vorhandener Fenster und Türen mit mechanischen Sicherungen, der Einbau einbruchhemmender Fenster und Wohnungseingangstüren sowie die Montage von Rollläden oder Türspionen. Ob eine Maßnahme angemessen ist, hängt allerdings von den Umständen des Einzelfalls ab.

    WEG kann Vorgaben zur Umsetzung machen

    Der Anspruch auf Einbruchschutz bedeutet jedoch nicht, dass Wohnungseigentümer die Maßnahmen nach eigenen Vorstellungen umsetzen dürfen. Die WEG kann über die konkrete Ausgestaltung und Durchführung entscheiden und entsprechende Vorgaben machen.

    „Es empfiehlt sich, den Beschlussantrag möglichst detailliert zu formulieren und der Eigentümerversammlung konkrete Vergleichsangebote vorzulegen, damit die Eigentümer eine fundierte Entscheidungsgrundlage haben“, rät Dr. Sandra von Möller.

    Die Kosten der Maßnahme tragen grundsätzlich die Wohnungseigentümer, auf deren Verlangen sie durchgeführt wird.

    Welche Schutzmaßnahmen WEGs gemeinsam beschließen sollten

    Neben individuellen Maßnahmen gibt es zahlreiche Möglichkeiten, die Sicherheit des gesamten Gebäudes zu verbessern. Über solche gemeinschaftlich relevanten Maßnahmen sollten WEGs gemeinsam beraten und entscheiden. Dazu zählen beispielsweise einbruchhemmende Haus- und Kellereingangstüren, Alarmanlagen, elektronische Türöffnungs- und Gegensprechanlagen, Bewegungsmelder sowie Videoüberwachungsanlagen.

    Kostenverteilung: Mehrheit entscheidet

    Gemeinschaftliche Sicherheitsmaßnahmen können mit erheblichen Anschaffungs- und Folgekosten verbunden sein. Daher ist es wichtig, bereits bei der Beschlussfassung die gesetzlichen Vorgaben zur Kostenverteilung zu berücksichtigen.

    „Sollen die Kosten auf alle Wohnungseigentümer verteilt werden, ist grundsätzlich eine qualifizierte Mehrheit erforderlich. Dazu müssen mehr als zwei Drittel der abgegebenen Stimmen und zugleich mindestens die Hälfte aller Miteigentumsanteile erreicht werden. Wird diese Mehrheit nicht erzielt, tragen grundsätzlich nur diejenigen Eigentümer die Kosten, die für die Maßnahme gestimmt haben“, erläutert WiE-Vorständin Dr. Sandra von Möller.

    WEGs sollten diese Voraussetzungen bei der Planung und Beschlussfassung berücksichtigen, um Klarheit über die spätere Finanzierung zu schaffen.

    Videoüberwachung: Datenschutz und Nutzungsregeln beachten

    Wenn eine WEG die Installation einer Videoüberwachungsanlage plant, sind bereits bei der Beschlussfassung verschiedene rechtliche Anforderungen zu beachten. Die Kameras dürfen ausschließlich gemeinschaftliche Flächen erfassen. Fremde Grundstücke, öffentliche Wege und das Sondereigentum einzelner Wohnungseigentümer dürfen nicht überwacht werden.

    „Ein ordnungsgemäßer Beschluss muss nicht nur die technische Installation regeln, sondern auch klare Vorgaben zur Nutzung der Anlage enthalten“, betont Dr. Sandra von Möller. Insbesondere müssen die Anforderungen der Datenschutz-Grundverordnung (DSGVO) eingehalten werden.

    Im Beschluss sollte deshalb festgelegt werden, welche Bereiche zu welchem Zweck und in welchen Zeiträumen überwacht werden. Darüber hinaus sind Regelungen zur Speicherung der Aufnahmen, zu den Zugriffsberechtigungen und zu den Löschfristen erforderlich. Auch die Zuständigkeit für die Umsetzung des Beschlusses muss geklärt sein. Diese Aufgabe übernimmt in der Regel die Verwaltung.

    Die Überwachung muss zudem am betreffenden Ort durch einen entsprechenden Aushang kenntlich gemacht werden. Ergänzend empfiehlt es sich, Hinweisschilder mit Kamerasymbolen anzubringen.

    Fördermöglichkeiten vorab prüfen

    Bevor einzelne Wohnungseigentümer oder eine WEG Maßnahmen zum Einbruchschutz beauftragen, empfiehlt es sich, mögliche finanzielle Unterstützungsangebote zu prüfen. Neben Fördermöglichkeiten der Kreditanstalt für Wiederaufbau (KfW) kommen gegebenenfalls auch kommunale Förderprogramme infrage. „Dabei ist zu beachten, dass Fördermittel grundsätzlich vor der Beauftragung der entsprechenden Maßnahmen beantragt werden müssen“, erklärt von Möller.

    Mehr erfahren
    !Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
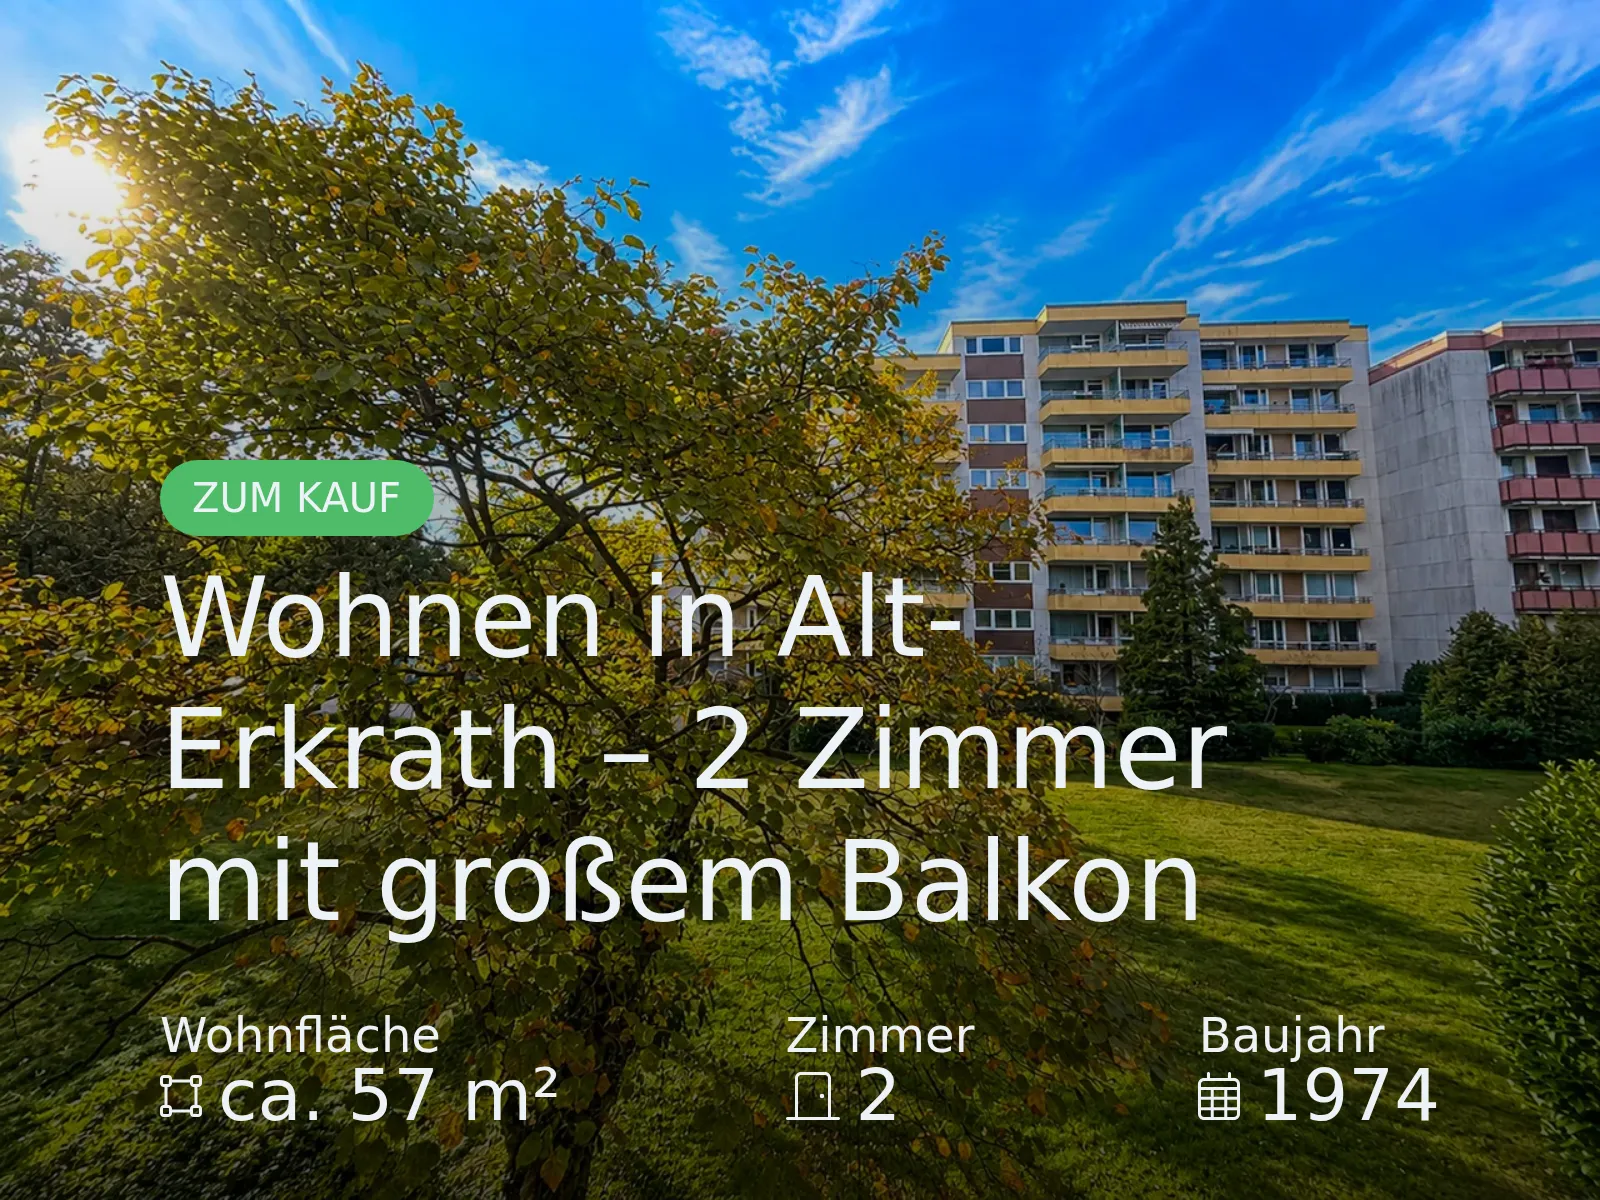
  • Neue Immobilie: Wohnen in Alt-Erkrath – 2 Zimmer mit großem Balkon

    Diese gut geschnittene 2-Zimmer-Wohnung überzeugt durch eine praktische Raumaufteilung, einen großzügigen Wohnbereich und viel Stauraum. Beim Betreten der Wohnung gelangt man zunächst in die Diele. Hier befinden sich ein großer Abstellraum sowie eine zusätzliche Nische, die viel Platz für Garderobe und weiteren Stauraum bietet. Auf der linken Seite liegt das Duschbad, das zusätzlich über einen Waschmaschinenanschluss verfügt. Geradeaus öffnet sich der großzügige Wohnbereich, der den Mittelpunkt der Wohnung bildet und vielfältige Möglichkeiten zur Einrichtung bietet. Direkt angrenzend befindet sich die… Jetzt Exposé ansehen
    Mehr erfahren
    !Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
  • Handwerkerbonus vor Kürzung: Jetzt noch 20 Prozent Steuern sparen

    Privatleute, die ein Haus oder eine Wohnung besitzen, kennen das:  Man schmiedet Pläne für Umbauten, will dieses oder jenes sanieren oder erneuern. Oft steht schon im Vorfeld fest, dass es hierfür Handwerkerleistungen braucht. „Wer solch ein Vorhaben schon konkret durchdacht hat und angehen möchte, sollte dies nicht unnötig auf die lange Bank schieben. Denn derzeit wird politisch verhandelt, ob der bestehende Steuerbonus für Handwerkerleistungen gekürzt werden soll. Dies würde private Bauherren unmittelbar betreffen.

    Höchstbetrag wird gesenkt

    „Wer für den eigenen Haushalt Handwerker beauftragt, kann unter bestimmten Voraussetzungen von den in Rechnung gestellten Kosten bislang 20 Prozent von der Steuer abziehen“, erläutert Holger Freitag, der Vertrauensanwalt des Verbands Privater Bauherren (VPB). Der kostenlos verfügbare VPB-Ratgeber „Steuern sparen mit Handwerkerrechnungen“ enthält dazu Genaueres. „Das Bundeskabinett hatte am 2. September einen Entwurf für das Einkommensteuerreformgesetz 2027 beschlossen, das vorsieht, die Steuerermäßigung bei Aufwendungen für haushaltsnahe Beschäftigungsverhältnisse, haushaltsnahe Dienstleistungen und Handwerkerleistungen (§ 35a Abs. 3 EStG) ab 2027 auf 15 Prozent zu senken und den jährlichen Höchstbetrag von 1.200 auf 900 Euro zu reduzieren“, so der Anwalt.

    Inkrafttreten noch unklar

    Ob dieser Entwurf des Einkommensteuerreformgesetzes 2027 tatsächlich in Kraft treten wird, ist noch nicht ausgemacht. Denn hierfür ist die Zustimmung des Bundesrates notwendig. Der Wirtschaftsausschuss der Länderkammer empfiehlt dem Plenum, die vom Bundeskabinett geplante Kürzung komplett zu streichen. Sein Argument: Ein niedrigerer Fördersatz sende in einer Phase schwacher privater Investitionen ein falsches Signal und treibe Aufträge in die Schwarzarbeit. Der Finanzausschuss des Bundesrates wiederum setzt sich für die zukünftige Einführung einer sogenannten Wesentlichkeitsschwelle ein. Unterhalb dieser Grenze wäre keine Steuerermäßigung mehr möglich. Dies könnte zum Beispiel eine Heizungswartung, kleinere Dachreparaturen oder den Austausch einer Tür betreffen. Der Plenumsbeschluss des Bundesrates vom 16. Oktober greift diese Debatte aber nicht auf.

    Nicht in Aktionismus verfallen

    „Warten private Bauherren nun die endgültige Entscheidung ab“, so Freitag, „kann es zeitlich eng werden, falls die Kürzung zum Jahreswechsel kommt und man von der bislang noch geltenden Regelung profitieren möchte.“ Der Hintergrund: Für die Steuer zählt das Jahr der Zahlung. Die Baumaßnahme sollte gegebenenfalls also noch in diesem Jahr geplant, realisiert und entlohnt sein. „Wer Arbeiten noch 2026 ausführen lässt und die Rechnung in diesem Jahr überweist, kann nach heutigem Stand den vollen Satz von 20 Prozent nutzen“, weiß Freitag. Zu beachten sei auch, dass Barzahlungen nicht anerkannt werden.

    Eine steuerliche Vergünstigung sollte jedoch keinen baulichen Aktionismus auslösen. Am Anfang gilt es zu klären, dass ein Vorhaben sinnvoll ist. Dazu zählt auch, die finanzielle Seite durchzurechnen. Dann müssen die Arbeiten von den beauftragten Handwerksbetrieben noch in angemessener Qualität ausgeführt werden (was manchmal Zeit braucht). Die Fachleute aus dem Netzwerk des VPB stehen privaten Bauherren hierbei unterstützend zur Seite. Sie beraten unabhängig von Produkten und ausführenden Betrieben.

    Zusammenfassung: Welche Voraussetzungen müssen erfüllt werden?

    Um die Steuerermäßigung in Anspruch zu nehmen, müssen die folgenden Voraussetzungen erfüllt werden:

    • Für die Aufwendungen muss eine Rechnung vorliegen. Für die Steuer zählt das Jahr der Zahlung
    • Die Zahlung muss auf das Konto des Leistungserbringers erfolgen. Barzahlungen werden grundsätzlich nicht anerkannt.
    • Begünstigt sind lediglich die Arbeitskosten, nicht die Materialkosten.
    • Privater Haushalt: Die Handwerkerleistung muss die gesetzlichen Voraussetzungen für eine Leistung im begünstigten Haushalt erfüllen.
    • Die Aufwendungen dürfen nicht bereits in unzulässiger Weise als Betriebsausgaben, Werbungskosten oder in einer anderen steuerlichen Kategorie berücksichtigt werden.

    Außerdem sind mögliche Ausschlüsse zu beachten. Nach § 35a Abs. 3 EStG ist die Steuerermäßigung beispielsweise nicht für Maßnahmen vorgesehen, für die bestimmte öffentlich geförderte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden.

    Mehr erfahren
    !Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.