!Font Awesome Free 6.5.2 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
!Font Awesome Pro 6.5.2 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license (Commercial License) Copyright 2024 Fonticons, Inc.
BFH verhandelt über Grundsteuer
!Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
November 27, 2025

BFH verhandelt über Grundsteuer

Der Bundesfinanzhof (BFH) verhandelt erstmals über mehrere Verfahren zur neuen Grundsteuer – ein Tag mit Signalwirkung für Millionen Haus- und Wohnungseigentümerinnen und -eigentümer. Die Reform, die mehr Gerechtigkeit versprochen hatte, steht erneut auf dem Prüfstand. Für den gemeinnützigen Verband Wohneigentum ist der Verhandlungstag ein Weckruf an die Politik: Die bisherigen Bewertungsmodelle erzeugen neue Ungleichheiten, während die Belastung vieler Haushalte spürbar steigt.

Grundsteuer-Formular

Verbandspräsident Peter Wegner mahnt: „Drei von vier Eigentümerinnen und Eigentümern zahlen heute bereits mehr Grundsteuer als vor der Reform. Das ist weder sozial ausgewogen noch politisch haltbar.“ In der Beratungspraxis des Verbands zeige sich eine deutliche Schieflage: „Die Menschen sind fassungslos. Viele möchten ihrem Ärger Luft machen, andere sorgen sich ernsthaft, wie sie die höheren Beträge künftig stemmen sollen.“

Der Verband kritisiert, dass die Steuer auf Basis stark vereinfachter Standardwerte erhoben wird. „Typisierte Einstufungen, die sich allein auf Bodenrichtwerte und pauschale Mieten stützen, bilden die Realität nicht ab und produzieren vielerorts nicht nachvollziehbare Ungerechtigkeiten“, so Wegner. Damit wachse nicht nur der bürokratische Aufwand, sondern auch der Vertrauensverlust. „Die neue Grundsteuer hatte von Beginn an ein Akzeptanzproblem – und sie hat ein Gerechtigkeitsproblem. Das Gesetz muss zurück auf die politische Ebene und korrigiert werden.“

Reform im Stresstest: Was in München verhandelt wird

Der BFH prüft in drei Verfahren (II R 25/24, II R 31/24, II R 3/25), ob die Bewertungsregeln (§218ff BewG) des sogenannten Bundesmodells verfassungsgemäß sind. Elf Bundesländer nutzen dieses Modell, das auf pauschalen Bodenrichtwerten, standardisierten Nettokaltmieten und Typisierungen basiert.

Konkret geht es um die Frage, ob Millionen Grundstücke mithilfe pauschaler Berechnungen bewertet werden dürfen – oder ob das den Gleichheitsgrundsatz des Grundgesetzes verletzt. Mehrere Finanzgerichte haben verfassungsrechtliche Zweifel geäußert und dem BFH vorgelegt.

Mögliche Szenarien reichen von der Bestätigung des Modells bis zur Vorlage an das Bundesverfassungsgericht. Im Raum stehen Fragen, die Millionen Steuerbescheide berühren.

Was eine Entscheidung bedeuten könnte

  • Bestätigung der Bewertungsregeln: Wenn der Bundesfinanzhof das Bundesmodell für rechtmäßig hält: In diesem Fall blieben die bereits ergangenen Grundsteuerwert- und Grundsteuermessbescheide grundsätzlich bestehen. Einsprüche, die sich ausschließlich auf die Verfassungsmäßigkeit des Modells stützen, hätten dann keine Aussicht auf Erfolg. Nur individuelle Bewertungsfehler (z. B. falsche Flächenangaben, Bodenrichtwert, Nutzung) könnten noch geltend gemacht werden.
  • Teilweise Beanstandung oder Vorlage an das Bundesverfassungsgericht: Der BFH könnte bestimmte Bewertungsregeln für verfassungsrechtlich zweifelhaft halten und das Verfahren dem Bundesverfassungsgericht (BVerfG) zur Prüfung vorlegen (§ 80 Abs.1 BVerfGG). In diesem Fall würden laufende Einspruchsverfahren ruhen, bis Karlsruhe entschieden hat. Erst danach wäre klar, ob einzelne Berechnungsparameter (z.B. Mietniveaustufen, Typisierungen, Bodenrichtwert, Methodik) geändert oder rückwirkend angepasst werden müssen. Es entstünde eine Übergangsphase mit erheblicher Rechtsunsicherheit, aber keine automatische Aufhebung bestehender Bescheide.
  • Verfassungswidrigkeit des Modells (nach Entscheidung des Bundesverfassungsgerichts): Sollte das BVerfG das Bewertungsmodell oder Teile davon für verfassungswidrig erklären, müsste der Gesetzgeber nachbessern. Das Gericht würde voraussichtlich – wie schon 2018 – eine Übergangsfrist setzen, innerhalb derer das geltende Recht weiter angewendet werden darf, um das Steueraufkommen der Kommunen zu sichern. Erst nach Inkrafttreten einer neuen Regelung könnten Neubewertungen erfolgen. Eine Rückwirkung auf bereits festgesetzte Grundsteuerbescheide wäre nur in engen Ausnahmefällen denkbar (z. B. bei noch offenen Verfahren oder vorläufigen Bescheiden). Kommunen müssten ihre Hebesätze dann anpassen, um Einnahmeverluste oder -sprünge auszugleichen.

Reform mit Schlagseite: föderales Steuer-Labyrinth

Seit dem 1. Januar 2025 gilt die neue Grundsteuer bundesweit – aber einheitlich ist sie keineswegs. Jedes Bundesland darf vom Bundesmodell abweichen. Das Ergebnis: ein Flickenteppich aus 16 Systemen. Ziel war mehr Gerechtigkeit – sichtbar wird eher Komplexität und Verunsicherung.

Nordrhein-Westfalen: Zwischen Anspruch und Unsicherheit

NRW, wo das Bundesmodell angewandt wird, ist von der Reform besonders stark betroffen. Denn im bevölkerungsreichsten Bundesland lag die Grundsteuer bereits in der Vergangenheit auf bundesweitem Rekordniveau. Seit der Reform haben die Bürger in Nordrhein-Westfalen umso mehr mit Verwerfungen zu kämpfen. „In NRW schlägt das Gerechtigkeits-Defizit der Grundsteuerreform doppelt und dreifach zu Buche“, sagt Jan Koch, Geschäftsführer des Verband Wohneigentum Nordrhein-Westfalen.

In tausenden Fällen hätten die neuen Regeln zu teils absurden Bewertungsfehlern geführt. „Hinzu kommt, dass die Grundsteuer in NRW durch die Reform fürs Wohnen teurer und fürs Gewerbe günstiger geworden ist“, erklärt Koch. Ermäßigte Hebesätze für Wohngrundstücke, die diesen Effekt abmildern könnten, haben ihm zufolge aber nur gut ein Viertel der NRW-Städte eingeführt.

Der Verband Wohneigentum Nordrhein-Westfalen fordert deshalb ermäßigte Hebesätze fürs Wohnen und gesplittete Hebesätze, um die Belastung gerechter zu verteilen. Gleichzeitig drängt NRW auf Transparenz bei den Bewertungsgrundlagen – damit Eigentümer nachvollziehen können, warum ihre Grundsteuer steigt, während Nachbarn entlastet werden.

Thüringen: der politische Rückwärtsgang

Thüringen hat aus der Unzufriedenheit vieler Eigentümer Konsequenzen gezogen – und die Steuermesszahl für Wohnimmobilien um 26 % gesenkt. Statt 0,31 ‰ gilt nun 0,23 ‰, während Gewerbe stärker belastet wird. Das Ziel: Wohnen entlasten, Fehlsteuerungen korrigieren, Vertrauen zurückgewinnen. Die Folge: Rund 750.000 neue Bescheide müssen verschickt werden – ein gewaltiger Aufwand, der selbst das Finanzministerium an seine Grenzen bringt. „Diese Reform strahlt den Geist der gemeinsamen Verantwortung aus“, findet Thüringens Finanzministerin Katja Wolf.

Hamburg: Ausgleich durch Mathematik

Ganz anders in Hamburg: Der Stadtstaat setzt auf eine erhebliche Erhöhung der Hebesätze, versucht aber nach dem Nutzen des Grundstücks zu unterscheiden. Der Hebesatz B steigt von 540 % auf 975 %, die Grundsteuer C für unbebaute Grundstücke sogar auf 8.000 %. Zugleich führt Hamburg differenzierte Messzahlen ein: 0,70 für Wohnflächen, 0,87 für Gewerbe. Offiziell soll das aufkommensneutral sein – faktisch bedeutet es für viele Eigentümer Mehrbelastungen, besonders in Innenstadtlagen.

Dennoch berichtet Dr. Herlind Gundelach, Landesvorsitzende Verband Wohneigentum Hamburg: „In Hamburg hält sich der Protest über die neue Grundsteuer in Grenzen, zumal unser Finanzsenator mehrmals nachdrücklich seine frühere Aussage bestätigt hat, dass er – falls Mehreinnahmen gegenüber der früheren Regelung entstehen – er diese an die Zahler zurückgeben wird.[…].“

Ob NRW, Thüringen oder Hamburg – überall versuchen Politik und Verwaltung, die Folgen der Reform in den Griff zu bekommen. Doch jede Korrektur auf Landesebene verstärkt das strukturelle Problem: Statt einheitlicher Gerechtigkeit herrscht ein Flickenteppich aus Steuerlogiken. „Am Ende entscheidet der Wohnort, nicht die Wohnform über die Höhe der Grundsteuer.“ so Verband-Wohneigentum-Präsident Peter Wegner.

Aufkommensneutralität – ein Märchen mit Folgen

Die Reform sollte Einzelbelastungen ausgleichen und das Gesamtaufkommen stabil halten. Doch Auswertungen von CORRECTIV & Finanztip zeigen: In Hessen überschreiten rund 80 % der Kommunen die empfohlenen Hebesätze, in Sachsen etwa 20 %. Der Verband Wohneigentum kritisiert: „Die Grundsteuer muss bezahlbar bleiben. Nicht höhere Belastung darf das Ziel sein.“

Die Verfahren sind kein Randthema – sie entscheiden über das System der Grundsteuer in Deutschland. Bestätigt das Gericht das Bundesmodell, bleibt alles beim Alten mit weiter steigender Komplexität. Wird das Modell gekippt, steht eine Neuberechnung im großen Stil an – mit Risiken für Kommunalhaushalte und Chancen für Menschen mit Wohneigentum. Ein Urteil wird am 10. Dezember 2025 erwartet.

Ähnliche Artikel

  • Einbruchschutz in der WEG: Regeln für Beschluss und Kosten

    Ein Einbruch bedeutet oft mehr als den Verlust von Wertgegenständen: Er kann das Gefühl von Sicherheit in den eigenen vier Wänden nachhaltig beeinträchtigen. Umso wichtiger ist es, rechtzeitig vorzusorgen und mögliche Schwachstellen am Gebäude zu sichern. Gerade in Mehrfamilienhäusern ist es sinnvoll, den Einbruchschutz gemeinsam in den Blick zu nehmen. Der Verbraucherschutzverband Wohnen im Eigentum (WiE) erklärt, welche Schutzmaßnahmen Wohnungseigentümergemeinschaften (WEGs) gemeinschaftlich beschließen und finanzieren sollten.

    Laut Polizeilicher Kriminalstatistik wurden 2025 bundesweit 82.920 Wohnungseinbruchdiebstähle einschließlich Einbruchsversuchen registriert – das waren 4484 mehr als im Jahr zuvor. Fast die Hälfte der Taten blieb im Versuchsstadium. Die Zahlen verdeutlichen, wie wichtig wirksame Einbruchschutzmaßnahmen sind. Experten empfehlen dabei insbesondere eine Kombination aus mechanischen und elektronischen Sicherungssystemen.

    Fenster und Türen sind Gemeinschaftseigentum

    Einbrecher gelangen häufig über leicht zugängliche und unzureichend gesicherte Fenster sowie Balkon-, Terrassen- oder Wohnungseingangstüren in Wohnungen. Eine Nachrüstung mit mechanischen Sicherungen oder der Austausch gegen einbruchhemmende Modelle kann deshalb sinnvoll sein.

    Dabei gilt es, in Wohnungseigentümergemeinschaften eine wichtige rechtliche Besonderheit zu beachten: „Fenster sowie Balkon-, Terrassen- und Wohnungseingangstüren sind zwingend Gemeinschaftseigentum – auch dann, wenn sie in der Teilungserklärung dem Sondereigentum zugewiesen wurden“, erklärt Dr. Sandra von Möller, Vorständin des bundesweiten Verbraucherschutzverbands Wohnen im Eigentum (WiE). „Wohnungseigentümer müssen daher vor baulichen Veränderungen an diesen Bauteilen immer einen entsprechenden Beschluss der WEG einholen.“

    Anspruch auf angemessene Einbruchschutzmaßnahmen

    Wohnungseigentümer, die individuelle Einbruchschutzmaßnahmen am Gemeinschaftseigentum planen, müssen deshalb zunächst einen Antrag auf Gestattung in die Eigentümerversammlung einbringen. Sind die geplanten Maßnahmen angemessen, muss die WEG grundsätzlich zustimmen, da angemessene Einbruchsschutzmaßnahmen zu den sogenannten privilegierten Maßnahmen gehören.

    Dazu zählen beispielsweise die Nachrüstung vorhandener Fenster und Türen mit mechanischen Sicherungen, der Einbau einbruchhemmender Fenster und Wohnungseingangstüren sowie die Montage von Rollläden oder Türspionen. Ob eine Maßnahme angemessen ist, hängt allerdings von den Umständen des Einzelfalls ab.

    WEG kann Vorgaben zur Umsetzung machen

    Der Anspruch auf Einbruchschutz bedeutet jedoch nicht, dass Wohnungseigentümer die Maßnahmen nach eigenen Vorstellungen umsetzen dürfen. Die WEG kann über die konkrete Ausgestaltung und Durchführung entscheiden und entsprechende Vorgaben machen.

    „Es empfiehlt sich, den Beschlussantrag möglichst detailliert zu formulieren und der Eigentümerversammlung konkrete Vergleichsangebote vorzulegen, damit die Eigentümer eine fundierte Entscheidungsgrundlage haben“, rät Dr. Sandra von Möller.

    Die Kosten der Maßnahme tragen grundsätzlich die Wohnungseigentümer, auf deren Verlangen sie durchgeführt wird.

    Welche Schutzmaßnahmen WEGs gemeinsam beschließen sollten

    Neben individuellen Maßnahmen gibt es zahlreiche Möglichkeiten, die Sicherheit des gesamten Gebäudes zu verbessern. Über solche gemeinschaftlich relevanten Maßnahmen sollten WEGs gemeinsam beraten und entscheiden. Dazu zählen beispielsweise einbruchhemmende Haus- und Kellereingangstüren, Alarmanlagen, elektronische Türöffnungs- und Gegensprechanlagen, Bewegungsmelder sowie Videoüberwachungsanlagen.

    Kostenverteilung: Mehrheit entscheidet

    Gemeinschaftliche Sicherheitsmaßnahmen können mit erheblichen Anschaffungs- und Folgekosten verbunden sein. Daher ist es wichtig, bereits bei der Beschlussfassung die gesetzlichen Vorgaben zur Kostenverteilung zu berücksichtigen.

    „Sollen die Kosten auf alle Wohnungseigentümer verteilt werden, ist grundsätzlich eine qualifizierte Mehrheit erforderlich. Dazu müssen mehr als zwei Drittel der abgegebenen Stimmen und zugleich mindestens die Hälfte aller Miteigentumsanteile erreicht werden. Wird diese Mehrheit nicht erzielt, tragen grundsätzlich nur diejenigen Eigentümer die Kosten, die für die Maßnahme gestimmt haben“, erläutert WiE-Vorständin Dr. Sandra von Möller.

    WEGs sollten diese Voraussetzungen bei der Planung und Beschlussfassung berücksichtigen, um Klarheit über die spätere Finanzierung zu schaffen.

    Videoüberwachung: Datenschutz und Nutzungsregeln beachten

    Wenn eine WEG die Installation einer Videoüberwachungsanlage plant, sind bereits bei der Beschlussfassung verschiedene rechtliche Anforderungen zu beachten. Die Kameras dürfen ausschließlich gemeinschaftliche Flächen erfassen. Fremde Grundstücke, öffentliche Wege und das Sondereigentum einzelner Wohnungseigentümer dürfen nicht überwacht werden.

    „Ein ordnungsgemäßer Beschluss muss nicht nur die technische Installation regeln, sondern auch klare Vorgaben zur Nutzung der Anlage enthalten“, betont Dr. Sandra von Möller. Insbesondere müssen die Anforderungen der Datenschutz-Grundverordnung (DSGVO) eingehalten werden.

    Im Beschluss sollte deshalb festgelegt werden, welche Bereiche zu welchem Zweck und in welchen Zeiträumen überwacht werden. Darüber hinaus sind Regelungen zur Speicherung der Aufnahmen, zu den Zugriffsberechtigungen und zu den Löschfristen erforderlich. Auch die Zuständigkeit für die Umsetzung des Beschlusses muss geklärt sein. Diese Aufgabe übernimmt in der Regel die Verwaltung.

    Die Überwachung muss zudem am betreffenden Ort durch einen entsprechenden Aushang kenntlich gemacht werden. Ergänzend empfiehlt es sich, Hinweisschilder mit Kamerasymbolen anzubringen.

    Fördermöglichkeiten vorab prüfen

    Bevor einzelne Wohnungseigentümer oder eine WEG Maßnahmen zum Einbruchschutz beauftragen, empfiehlt es sich, mögliche finanzielle Unterstützungsangebote zu prüfen. Neben Fördermöglichkeiten der Kreditanstalt für Wiederaufbau (KfW) kommen gegebenenfalls auch kommunale Förderprogramme infrage. „Dabei ist zu beachten, dass Fördermittel grundsätzlich vor der Beauftragung der entsprechenden Maßnahmen beantragt werden müssen“, erklärt von Möller.

    Mehr erfahren
    !Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
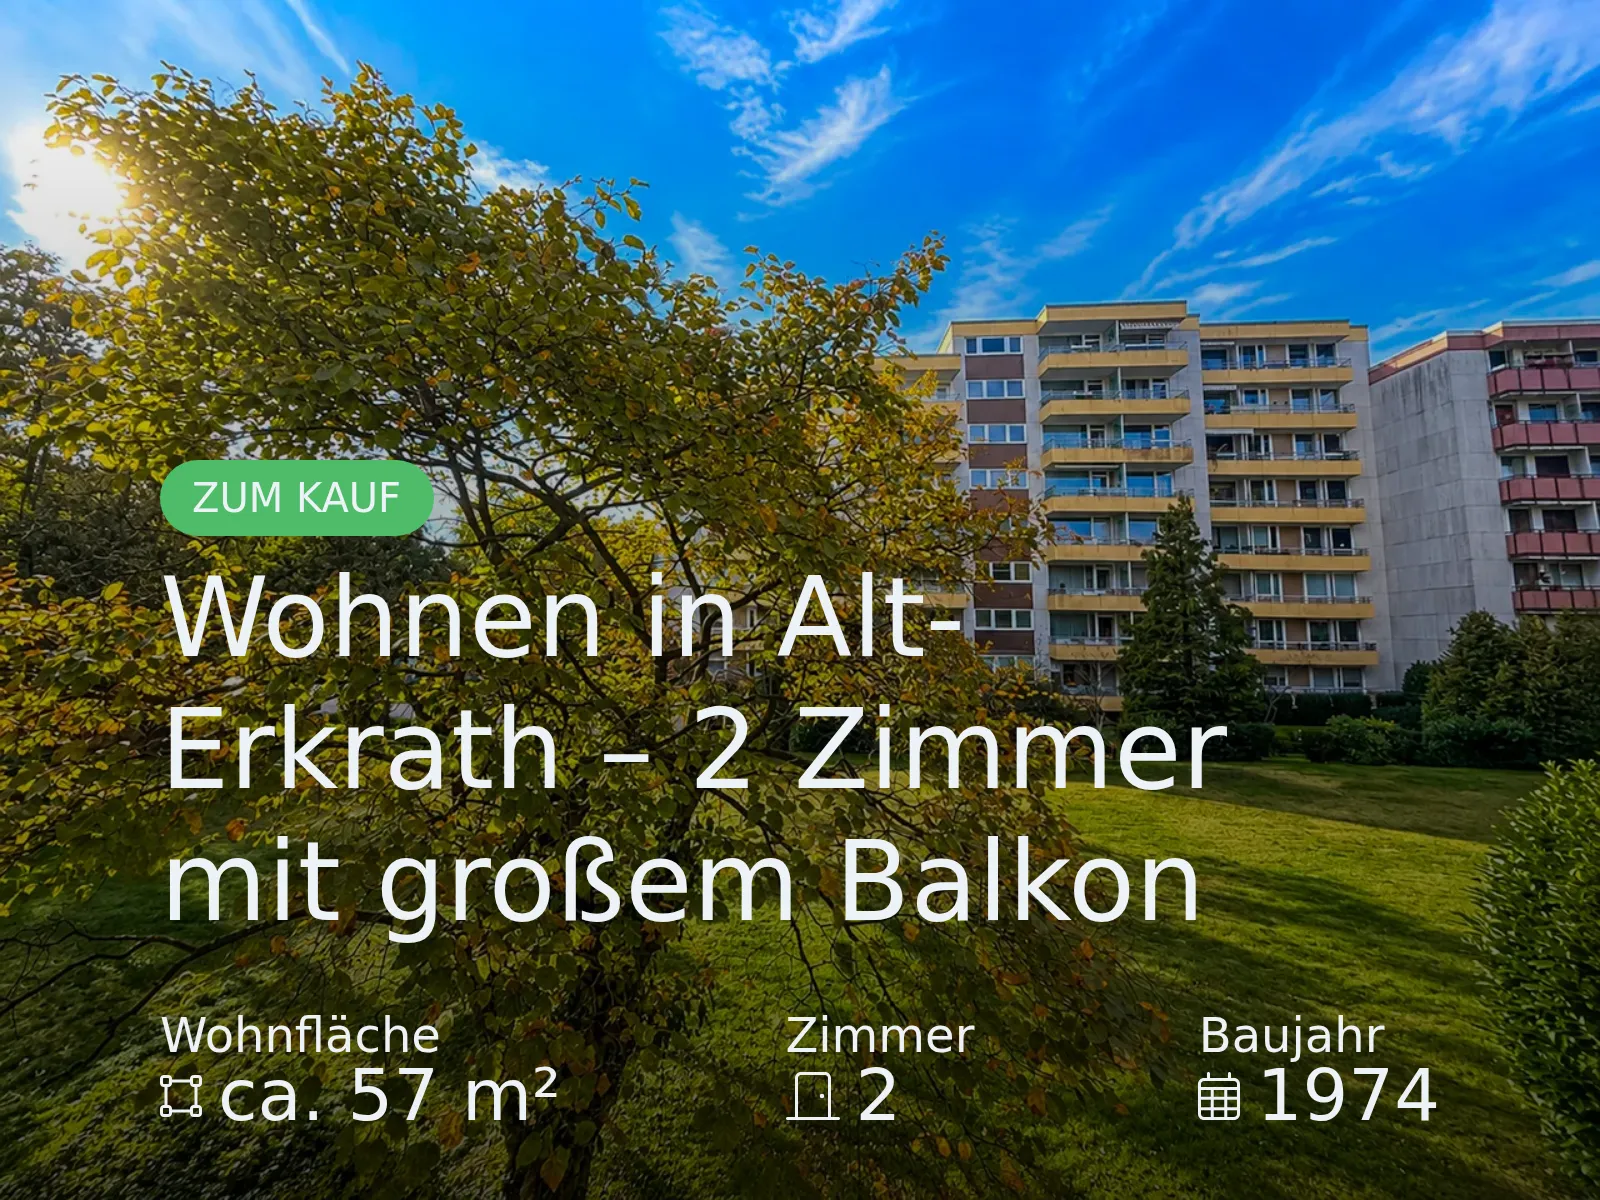
  • Neue Immobilie: Wohnen in Alt-Erkrath – 2 Zimmer mit großem Balkon

    Diese gut geschnittene 2-Zimmer-Wohnung überzeugt durch eine praktische Raumaufteilung, einen großzügigen Wohnbereich und viel Stauraum. Beim Betreten der Wohnung gelangt man zunächst in die Diele. Hier befinden sich ein großer Abstellraum sowie eine zusätzliche Nische, die viel Platz für Garderobe und weiteren Stauraum bietet. Auf der linken Seite liegt das Duschbad, das zusätzlich über einen Waschmaschinenanschluss verfügt. Geradeaus öffnet sich der großzügige Wohnbereich, der den Mittelpunkt der Wohnung bildet und vielfältige Möglichkeiten zur Einrichtung bietet. Direkt angrenzend befindet sich die… Jetzt Exposé ansehen
    Mehr erfahren
    !Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.
  • Handwerkerbonus vor Kürzung: Jetzt noch 20 Prozent Steuern sparen

    Privatleute, die ein Haus oder eine Wohnung besitzen, kennen das:  Man schmiedet Pläne für Umbauten, will dieses oder jenes sanieren oder erneuern. Oft steht schon im Vorfeld fest, dass es hierfür Handwerkerleistungen braucht. „Wer solch ein Vorhaben schon konkret durchdacht hat und angehen möchte, sollte dies nicht unnötig auf die lange Bank schieben. Denn derzeit wird politisch verhandelt, ob der bestehende Steuerbonus für Handwerkerleistungen gekürzt werden soll. Dies würde private Bauherren unmittelbar betreffen.

    Höchstbetrag wird gesenkt

    „Wer für den eigenen Haushalt Handwerker beauftragt, kann unter bestimmten Voraussetzungen von den in Rechnung gestellten Kosten bislang 20 Prozent von der Steuer abziehen“, erläutert Holger Freitag, der Vertrauensanwalt des Verbands Privater Bauherren (VPB). Der kostenlos verfügbare VPB-Ratgeber „Steuern sparen mit Handwerkerrechnungen“ enthält dazu Genaueres. „Das Bundeskabinett hatte am 2. September einen Entwurf für das Einkommensteuerreformgesetz 2027 beschlossen, das vorsieht, die Steuerermäßigung bei Aufwendungen für haushaltsnahe Beschäftigungsverhältnisse, haushaltsnahe Dienstleistungen und Handwerkerleistungen (§ 35a Abs. 3 EStG) ab 2027 auf 15 Prozent zu senken und den jährlichen Höchstbetrag von 1.200 auf 900 Euro zu reduzieren“, so der Anwalt.

    Inkrafttreten noch unklar

    Ob dieser Entwurf des Einkommensteuerreformgesetzes 2027 tatsächlich in Kraft treten wird, ist noch nicht ausgemacht. Denn hierfür ist die Zustimmung des Bundesrates notwendig. Der Wirtschaftsausschuss der Länderkammer empfiehlt dem Plenum, die vom Bundeskabinett geplante Kürzung komplett zu streichen. Sein Argument: Ein niedrigerer Fördersatz sende in einer Phase schwacher privater Investitionen ein falsches Signal und treibe Aufträge in die Schwarzarbeit. Der Finanzausschuss des Bundesrates wiederum setzt sich für die zukünftige Einführung einer sogenannten Wesentlichkeitsschwelle ein. Unterhalb dieser Grenze wäre keine Steuerermäßigung mehr möglich. Dies könnte zum Beispiel eine Heizungswartung, kleinere Dachreparaturen oder den Austausch einer Tür betreffen. Der Plenumsbeschluss des Bundesrates vom 16. Oktober greift diese Debatte aber nicht auf.

    Nicht in Aktionismus verfallen

    „Warten private Bauherren nun die endgültige Entscheidung ab“, so Freitag, „kann es zeitlich eng werden, falls die Kürzung zum Jahreswechsel kommt und man von der bislang noch geltenden Regelung profitieren möchte.“ Der Hintergrund: Für die Steuer zählt das Jahr der Zahlung. Die Baumaßnahme sollte gegebenenfalls also noch in diesem Jahr geplant, realisiert und entlohnt sein. „Wer Arbeiten noch 2026 ausführen lässt und die Rechnung in diesem Jahr überweist, kann nach heutigem Stand den vollen Satz von 20 Prozent nutzen“, weiß Freitag. Zu beachten sei auch, dass Barzahlungen nicht anerkannt werden.

    Eine steuerliche Vergünstigung sollte jedoch keinen baulichen Aktionismus auslösen. Am Anfang gilt es zu klären, dass ein Vorhaben sinnvoll ist. Dazu zählt auch, die finanzielle Seite durchzurechnen. Dann müssen die Arbeiten von den beauftragten Handwerksbetrieben noch in angemessener Qualität ausgeführt werden (was manchmal Zeit braucht). Die Fachleute aus dem Netzwerk des VPB stehen privaten Bauherren hierbei unterstützend zur Seite. Sie beraten unabhängig von Produkten und ausführenden Betrieben.

    Zusammenfassung: Welche Voraussetzungen müssen erfüllt werden?

    Um die Steuerermäßigung in Anspruch zu nehmen, müssen die folgenden Voraussetzungen erfüllt werden:

    • Für die Aufwendungen muss eine Rechnung vorliegen. Für die Steuer zählt das Jahr der Zahlung
    • Die Zahlung muss auf das Konto des Leistungserbringers erfolgen. Barzahlungen werden grundsätzlich nicht anerkannt.
    • Begünstigt sind lediglich die Arbeitskosten, nicht die Materialkosten.
    • Privater Haushalt: Die Handwerkerleistung muss die gesetzlichen Voraussetzungen für eine Leistung im begünstigten Haushalt erfüllen.
    • Die Aufwendungen dürfen nicht bereits in unzulässiger Weise als Betriebsausgaben, Werbungskosten oder in einer anderen steuerlichen Kategorie berücksichtigt werden.

    Außerdem sind mögliche Ausschlüsse zu beachten. Nach § 35a Abs. 3 EStG ist die Steuerermäßigung beispielsweise nicht für Maßnahmen vorgesehen, für die bestimmte öffentlich geförderte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden.

    Mehr erfahren
    !Font Awesome Free 6.5.1 by @fontawesome – https://fontawesome.com License – https://fontawesome.com/license/free Copyright 2024 Fonticons, Inc.